
Ücretlilerden kesilen gelir vergisi konusu uzun yıllardır tartışılan bir konudur. İşçi ücretlerinin genel olarak yılın ikinci yarısından itibaren düşüyor olması doğrudan gelir vergisi dilimindeki değişim ile ilgilidir. İşçiler için gelir vergisindeki değişimin anlamı ise ücretlerinden daha fazla vergi kesilmesidir. Son olarak asgari ücret üzerinden gündeme gelen bu konu tartışılanın aksine aslında asgari ücretin üzerinde ücret alan tüm ücretlileri de (işçi ve memur) ilgilendirmektedir.
Tartışmada güncel olan ne?
Asgari ücretin ekim ayından itibaren yeni vergi dilimine girecek olması aslında Ocak ayından beri gündemde olan bir konu. Vergi matrahlarının ilk dilimi, asgari ücrete yapılan artışın altında belirlenmesi sebebiyle çıplak asgari ücretin bile ekim ayından itibaren %20’lik vergi kesintisi dilimine girmesi sonucu ortaya çıktı. Bu oransal artışın anlamı asgari ücretliden 70 TL ek vergi kesintisi yapılmasıydı. 2016 yılı içi asgari ücret belirlenirken bu sorun çokça dile getirilmiş, Hükümet yetkilileri ise sonbahar geldiğinde konuyu ele alacaklarını belirtmişlerdi. Geçtiğimiz ay, Gelir Vergisi Kanunu’nda değişiklik yapılarak asgari ücretin 1300 TL’nin altında kalması durumunda altında kalan tutarın Asgari Geçim İndirimi (AGİ) ödemesi olarak ücrete eklenmesi kararlaştırıldı.
Hükümet nasıl bir düzenleme yaptı? Ücretlilerden kesilecek vergiler nasıl belirleniyor? Mesele sadece asgari ücretlileri mi ilgilendiriyor? Şimdi biraz yakından inceleyelim.
Gelir vergisi matrahları (dilimleri) nedir? Nasıl belirleniyor?
En yaygın sınıflandırmaya göre, dolaysız ve dolaylı olmak üzere iki tür vergi sistemi bulunuyor. Dolaylı vergilere en bilindik örnek KDV’dir. Dolaysız vergilerin en önemli unsuru ise gelir vergisidir. Gelir vergisi, tüm ücretlilerden (işçi-memur-tüm ücretliler) peşin olarak kesilir. İşçinin bordrosunu aldığında gelir vergisi hanesinde yazan miktar ücretinden her ay devlete ödemiş olduğu vergidir. Kesilen tüm vergiler ve vergi dışı gelirler toplanarak kamu kaynağını yani bütçeyi oluşturur. Gelir vergisi kesintilerinin kazanca göre değişen oranda belirlenmesi temel bir ilkedir. Bunun temel amacı; az kazanandan az, çok kazanandan çok vergi alınmasını sağlamaktır. Bunu sağlamak üzere de yaygın benimsenen uygulama gelir vergisi kesintilerinin vergi dilimlerine göre belirlenmesidir. Kazanç arttıkça ödenecek vergi miktarının artması, artan oranlı vergi kesintisi sistemi ile sağlanmaktadır. Vergi oranları kanunla belirlenirken oranlara esas alınacak matrahlar Bakanlar Kurulu tarafından belirlenir. Bu matrahlar bir sonraki yıl için geçerli olmak üzere her yılın sonunda Resmi Gazete’de yayımlanarak ilan edilir.
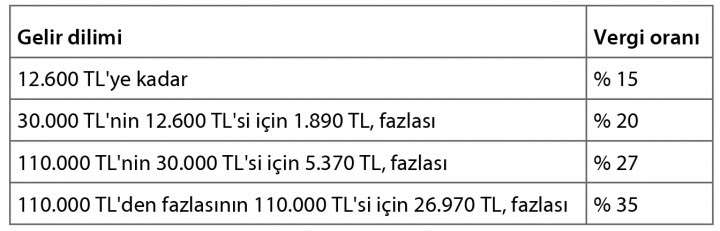
2016 yılında ücret gelirlerine uygulanacak gelir vergisi tarifesi
Vergi matrahı nasıl hesaplanır?
Ücretliler için gelir vergisi hesaplanırken ocak ayından başlamak üzere yıl sonuna kadar vergiye tabi tutarlar aylık olarak toplanır. Bu toplamalar sonucu işçinin yıllık kazancı vergi dilimlerinde belirlenen miktarı aşmaya başladığında aşan tutardan itibaren vergi kesintisi oranı değişecektir (%15’lik vergi oranından %20’ye geçilmesi gibi). Vergiye tabi tutar ise işçinin brüt ücretinden SGK ve işsizlik sigortası kesintileri çıktıktan sonra kalan tutardır. 2016 yılı için asgari ücretliler aylık gelir vergisi matrahı 1400 TL’dir. Unutulmamalıdır ki bu tutar yalnızca çıplak asgari ücret dışında herhangi bir geliri olmayan içindir. Eğer işçinin asgari ücret dışında kendisine nakdi olarak ödenen başkaca sosyal ödemeleri var ise gelir vergisi matrahı hesaplanırken bu tutarlar da göz önünde bulundurulur. Bu durumda işçinin çıplak ücreti asgari ücret olsa bile, yan ödemeler aldığı için gelir vergisi dilimleri daha erken değişmekte başka bir ifadeyle kesintiler artmaktadır.
Vergi diliminin belirlenmesi sadece asgari ücretliyi mi ilgilendiriyor?
Meselenin belki de en önemli kısmı burasıdır. Bugün asgari ücret üzerinden tartışılan vergi kesintisi sorunu toplamda tüm ücretlileri ilgilendirmektedir. Şöyle ki; son birkaç yıla kadar gelir vergisi yıllık matrahları belirlenirken %15’lik kesinti yapılan ilk kademede asgari ücret düzeyi göz önünde bulundurulurdu. Ancak son iki yıldır vergi matrahının ilk dilimi asgari ücretin yıllık tutarının altında belirlenmektedir.
Böylece devlet tüm ücretlilerden daha fazla vergi almaktadır. Özellikle ilk kademe vergi matrahının belirlenmesinde asgari ücretin toplam tutarının bile belirlenmemiş olması, asgari ücretin üzerinde ücret alanların vergi kesinti artış aylarını da 1-2 ay öne çekmesine neden olmuştur. Bugün milyonlarca işçi ve kamu emekçisinin vergi kesinti artışlarının geçmiş yıllara göre daha önce başlamasının nedeni budur. Hükümetin bugün getirmiş olduğu düzenleme ile asgari ücretin üzerinde ücret alanlara dönük herhangi bir katkısı olmadığı gibi asgari ücretlilerin tamamını da kapsamamaktadır.
Hükümet nasıl bir çözüm getiriyor?
Hükümetin Gelir Vergisi Kanunu’nda yapmış olduğu değişiklik evli ve çocuklu asgari ücretlileri genel olarak kapsamayan sadece bekar bir asgari ücretliyi dikkate alan bir düzenleme. Buna göre de, hiç kimsenin eline 1300 TL’nin altında bir ücret geçmemesi hedefleniyor. Vergi kesintileri nedeniyle 1300 TL’nin altında bir ücret ortaya çıkarsa aradaki farkın Asgari Geçim İndirimi (AGİ) ödemesi olarak işçi ücretine tamamlanması sağlanacak.
Maddenin gerekçesinde “… bekar ve çocuksuz hizmet erbabının geçim indirimi dahil, 2016 yılı Ekim ayında net ücretinin 1.231,08 TL olduğu, 1300 TL’nin altında kalan 69,91 TL’lik kısmının asgari geçim indirimine ilave edilerek, 1.300,99 TL olarak hizmet erbabına ödeneceği” belirtilmekte.
Burada iki açıdan yapılan düzenleme eleştirilmelidir. Birincisi; Hükümet vergi matrahlarında değişiklik yaparak ilk kademe yıllık vergi matrah tutarı asgari ücret göz önünde bulundurulup yukarı çekilseydi, bütün işçi ve memurlara adil bir şekilde yansıtılmış olur, asgari ücretin üzerinde ücret alan kesimlere de bir vergi iadesi söz konusu olabilirdi. İkincisi; asgari ücret üzerinde yapmış oldukları aldatmacadır. Brüt 1647 TL olan asgari ücretin net tutarı 1177 TL’dir. Hükümet yılın başında yapmış olduğu aldatmacaya bir yenisini daha ekleyerek bekâr bir işçinin AGİ dahil ücretini “asgari ücret” varsayarak herkesi yanıltmaktadır.
Asgari ücretliler vergi kesintisinden gerçekten mağdur edilmeyecek mi?
Hükümetin yapmış olduğu düzenleme ile asgari ücretin üzerinde ücret alanlar yararlanamadığı gibi, asgari ücretlilerin de tamamı yararlanamayacak. Şöyle ki, Asgari Geçim İndirimi tutarları kişinin medeni durumu, çocuk sayısı, eşinin çalışıp çalışmamasına göre farklılıklar göstermektedir. 2016 yılına dair AGİ ödeme tutarları aşağıdaki gibidir:
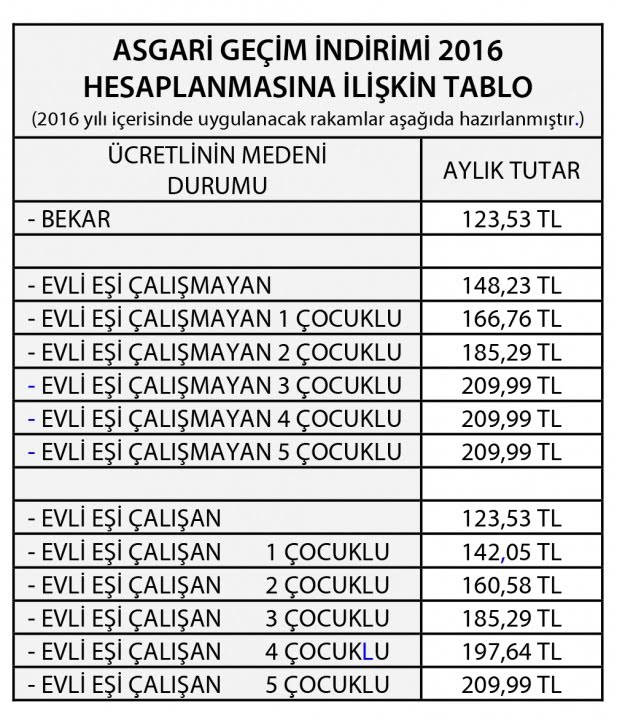
Örneğin 3 çocuğu olan ve eşi çalışmayan bir asgari ücretli işçinin ocak ayında AGİ tutarı dahil ücreti 1387,45 TL’dir. (1177+209,99) Gelir vergisinin ekim ayından itibaren %20’ye çıkması durumunda yaklaşık 70 TL ek vergi kesintisi ortaya çıkmaktadır. Bu durumda işçinin eline 1317,45 TL geçecektir. Bu tutar 1300,99 TL’nin altına düşmediği için bu işçiler için vergi kesintisinden kaynaklı ek herhangi bir ödeme söz konusu olmayacaktır. Başka bir deyişle bu işçi çıplak ücreti asgari ücret olmasına karşın sırf AGİ tutarı yüksek diye %20 gelir vergi kesintisine tabi olacaktır. Dolayısıyla Hükümetin “asgari ücretlinin vergi artışından mağdur edilmeyeceği” söylemi gerçek değildir.